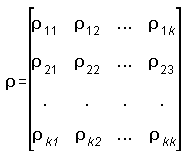
Dado un conjunto inicial de datos recogidos sobre n sujetos y k variables, es posible determinar una
matriz donde se represente la relación lineal (producto-momento) entre cada una de las variables observadas.
Obteniendo como estructura final una tabla del tipo siguiente:
donde  ij es la relación lineal entre la variable i y la j; teniendo en cuenta que
ij =
ji (matriz
simétrica), y que
ii =1 (diagonal principal) indica la relación de cada prueba consigo mismo.
La expresión formal para su obtención suele ser:
donde ...
Z es la matriz de puntuaciones típicas.
R es la matriz de correlaciones.
k será igual a l/(n-1) si las Z se han operado a partir de la cuasivarianza, y k = l/n si ha sido utilizada la varianza.
Supongamos 3 variables y 6 sujetos, con la siguiente matriz de típicas operadas a partir de la varianza:
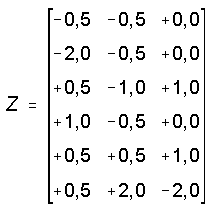
obteniendo en un primer paso...
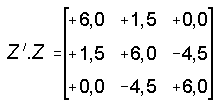
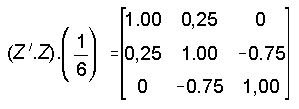
como la matriz R es simétrica podemos describirla de forma resumida (triangularizada):
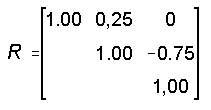
Resolución del ejemplo anterior en SPSS:
|
compute Z={-0.5,-0.5,0; -2,-0.5,0; 0.5,-1,1; 1,-0.5,0; 0.5,0.5,1; 0.5,2,-2}. compute R=(T(Z)*Z*(1/6)). print R. |