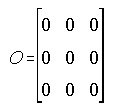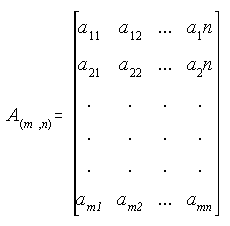
Por ejemplo, si hemos recogido información sobre el comportamiento de diversos sujetos (m) en distintas pruebas (n), podremos representar los datos en una matriz A. Cada celda de la matriz representara el comportamiento de un sujeto en una prueba concreta:
aij = medida del sujeto i en la prueba j
El tamaño de una matriz es el numero de elementos por filas y columnas (m,n), recibiendo el nombre de orden de la matriz. En caso de que m=n es suficiente con indicarlo por un nûmero.
Tipo de matrices:
Entre las matrices mas usadas en el calculo estadístico multivariante podemos distinguir en primer lugar las denominadas matrices cuadradas. Una matriz es cuadrada cuando contiene el mismo numero de filas y columnas, por ejemplo:
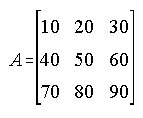
En SPSS lo definiriamos como:
| COMPUTE A={10,20,30;40,50,60;70,80,90}. |
Entre las matrices cuadradas existe una de gran importancia en el campo del análisis multivariante: matrices simétricas. Una matriz se dice que es simétrica cuando cumple la regla general:
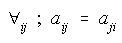
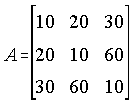
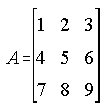
Dada una matriz cuadrada, donde todos los elementos son 0 excepto la diagonal principal, decimos en este caso que es una matriz diagonal, denotada arbitrariamente como D:
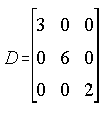
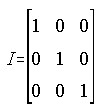
| COMPUTE I=IDENT(3,3). |
Si una matriz contiene en todas sus celdas el valor 0 decimos que la matriz es nula, denotada de forma arbitraria como O: