 ±
Error Máximo) = 1 -

Otra forma de acercarse al problema de la precisión de las estimaciones es a través de la construcción de intervalos de confianza. En el contexto paramétrico clásico un intervalo confidencial tiene la siguiente estructura general
±
Error Máximo) = 1 - 1 -
es el Nivel de Confianza y
Error Máximo = valor absoluto de la Función
de Distribución correspondiente al percentil
/2 · Se
Una vez más, como se desprende de la expresión
anterior, es necesario conocer la distribución muestral del estadístico,
tanto en lo que se refiere a su forma como a su error típico. Desde
el enfoque del bootstrapping se han propuesto varios métodos de
construcción de intervalos confidenciales alternativos al enfoque
clásico. Aquí hacemos una breve descripción de los
denominados método de aproximación normal y método
del percentil, por ser los más intuitivos. Otros métodos
(percentil corregido, percentil corregido y acelerado, percentil t, etc)
pueden consultarse en obras como Efron
(1982,1987), Lunneborg (1987), Efron
y Tibshirani, 1993; Mooney y Duval,
1993 o Davison y Hinkley (1997), entre
otras.
Método de la aproximación normal
Este método es similar al procedimiento paramétrico de construcción de intervalos y se sigue directamente de la expresión general expuesta en el párrafo anterior.
Si es posible asumir que el estadístico se distribuye según la curva normal pero el cálculo del error típico resulta analíticamente difícil o no existe fórmula para su cálculo, entonces podemos emplear la distribución muestral bootstrap para estimar el error típico e insertarlo en la correspondiente expresión del intervalo de confianza. Así tendremos
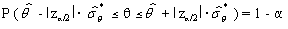
donde  es la estimación bootstrap del error típico del estadístico.
Continuando con nuestro ejemplo de la correlación entre PAU y TFD. La construcción del intervalo confidencial para la correlación suele hacerse, empleando la transformación de Fisher de rxy a zr, mediante la siguiente expresión (suponiendo distribución normal bivariada)
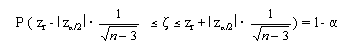
Con
= 0'05 y los datos de nuestra muestra de n = 15 y rxy
= 0'776, obtenemos
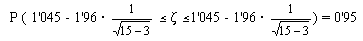
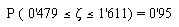
haciendo la transformación a la inversa el intervalo será
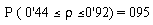
Supongamos ahora que desconocemos el error típico de zr y empleamos el estimado mediante replicación bootstrap con 200 replicaciones, mostrado en la tabla del apartado anterior (0'356). Tendremos entonces
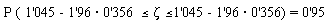
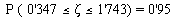
haciendo la transformación a la inversa el intervalo será
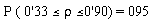
Como en este caso conocemos la población de 82 universidades podemos estimar la distribución muestral de rxy para muestras de tamaño 15 mediante simulación Monte Carlo y emplear el intervalo así construido como referencia.
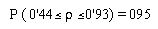
y
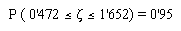
haciendo la transformación a la inversa el intervalo será
En este caso vemos que el intervalo construido con la fórmula analítica tradicional reproduce exactamente el encontrado en la simulación Monte Carlo. El intervalo bootstrap falla sobre todo en el límite inferior. Si bien es necesario tener en cuenta que se trata de un ejemplo puntual y no tenemos ninguna pretensión de efectuar una verdadera evaluación del método.
Como se deduce fácilmente de lo anterior el
punto débil del método de aproximación normal es que
renuncia a su esencia de técnica no-paramétrica pues se basa
en una fuerte asunción como es la de normalidad de la distribución,
de tal forma que cuando esta asunción sea violada los resultados
obtenidos no serán mejores que con el método tradicional.
Método Percentil
Este método hace uso literal de la idea básica
del bootstrapping, esto es,  se aproxima a
 .
Este enfoque es muy simple: un intervalo confidencial con un nivel de confianza
1 -
incluye todos los valores de *
entre los percentiles /2
y (1 - /2)
de la distribución de .
El método percentil conserva la esencia no-paramétrica del enfoque bootstrap y libera al usuario de las asunciones de la estadística paramétrica como del método de la aproximación normal presentado en el punto anterior.
Respecto al número de remuestras necesario para llevar a cabo la construcción de intervalos confidenciales por este método (y en general por los métodos bootstrap) se fija entre 1000 y 2000 (Efron, 1988), para intentar garantizar una mejor estimación de las colas de la distribución.
Una vez más, para aplicar este método al ejemplo que venimos desarrollando sólo tenemos que añadir una orden al programa inicial en la cual se le indica que calcule el percentil 2'5 y 97'5 de la distribución muestral estimada. El intervalo obtenido es
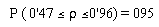
El resultado se acerca más que la aproximación normal al obtenido en la simulación Monte Carlo. Si bien el propio Efron (1982) reconoce que este método puede dar resultados algo erráticos respecto a la longitud del intervalo y al sesgo respecto rxy, por lo que propone el denominado método del percentil corregido, que aquí no exponemos por ir más allá de los objetivos de esta introducción.